04.11.2026 |
12:45
BVG-Mindestzinssatz: Der Bundesrat geht zu weit

BUNDESRÄTIN KARIN KELLER-SUTTER – Nach 40-jähriger Diskussion sei mit der angenommenen Individualbesteuerung endlich eine Lösung gefunden worden, mit der die Heiratsstrafe abgeschafft werde, sagt die Finanzministerin. Das wäre mit der Annahme der Fairness-Initiative wieder infrage gestellt.
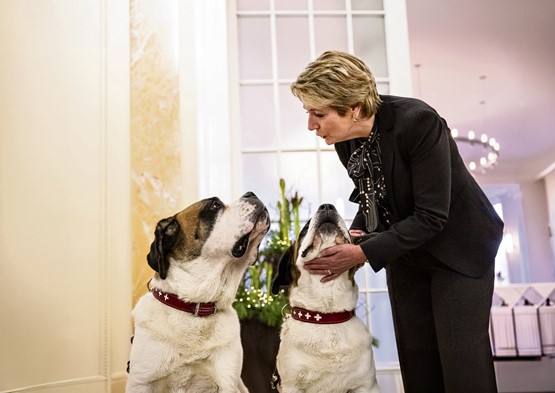
Bundesrätin Karin Keller-Sutter: Die Initiative will die Heiratsstrafe beseitigen. Diese ist mit der vom Volk angenommenen Individualbesteuerung zwar bereits abgeschafft, aber die Initiative will das nun mit gemeinsamer Besteuerung von Ehepaaren erreichen. Wie das konkret umgesetzt werden soll, lässt sie allerdings offen.
Wer wie stark entlastet oder auch mehrbelastet würde, weiss man erst, wenn man auch die konkrete Umsetzung kennt. Wichtig scheint mir: Die Heiratsstrafe wird mit der vom Volk erst am 8. März beschlossenen Individualbesteuerung bereits abgeschafft. Diese behandelt alle Personen unabhängig vom Zivilstand gleich. Die Initiative, über die wir jetzt abstimmen, begünstigt hingegen Ehepaare gegenüber Unverheirateten und sie könnte zudem zu unterschiedlichen Steuersystemen bei Bund und Kantonen führen.
Wenn beide Ehepartner im Familienbetrieb aktiv sind und dafür auch eher gleichmässig entlöhnt werden, sind sie heute oft von der Heiratsstrafe betroffen. Diese Ehepaare profitieren von der Individualbesteuerung, weil ihre Einkommen nicht mehr zusammengerechnet werden und sie dadurch in eine tiefere Progressionsstufe gelangen. Mit der Individualbesteuerung weiss man zudem, was man hat. Als man darüber abgestimmt hat, lag ein Gesetz vor. Es war alles klar.
«Die Heiratsstrafe wird mit der vom Volk erst am 8. März beschlossenen Individualbesteuerung bereits abgeschafft.»
Bei der Volksinitiative ist hingegen bei der Umsetzung noch alles offen. Kommt die alternative Steuerberechnung, ein Voll- oder ein Teilsplitting – und wenn ja, mit welchem Tarif? Was geschieht mit den Abzügen? Das alles ist unklar. Hinzu kommt: Im schlimmsten Fall gelten auf Bundesebene und in den Kantonen und Gemeinden unterschiedliche Systeme. Das wäre dann das Gegenteil von effizient und unbürokratisch.
Die Initiative betrifft nur die direkte Bundessteuer, die Individualbesteuerung hingegen auch die kantonalen Steuern.
«Am grössten wäre der Aufwand, wenn Bund und Kantone unterschiedliche Besteuerungssysteme anwenden müssten.»
Falls beide Systeme nebeneinander bestünden, wäre dies für die Steuerpflichtigen komplizierter als eine Individualbesteuerung auf allen Staatsebenen, da unterschiedliche Regelungen zur Anwendung kämen und sie verschiedene Berechnungen nachvollziehen müssten.
Grundsätzlich werden Einkommen und Vermögen jeder Person nach den zivilrechtlichen Verhältnissen zugeordnet. Bei einem durchschnittlichen KMU ist das nicht sonderlich komplex. Wir sprechen hier ja nicht von verschachtelten Konzernstrukturen über den halben Globus.
Von der Individualbesteuerung können auch unverheiratete Geschäftspartner profitieren. Bei der Initiative wäre das ungewiss: Um Ehepaare steuerlich zu entlasten und die Mindereinnahmen zu begrenzen, könnten andere Steuerpflichtige stärker belastet werden. Davon wären dann insbesondere Unverheiratete betroffen.
Das ist schwer zu sagen. Aber die Kantone müssten die Individualbesteuerung vorantreiben, ohne zu wissen, ob sie 2032 tatsächlich auch eingeführt wird. Am grössten wäre der Aufwand, wenn Bund und Kantone unterschiedliche Besteuerungssysteme anwenden müssten.
Die finanziellen Folgen hängen von der Umsetzung ab. Bei der direkten Bundessteuer werden Mindereinnahmen von schätzungsweise 680 Millionen bis drei Milliarden Franken pro Jahr erwartet, dies im Vergleich zu 700 Millionen Franken bei der Individualbesteuerung. Sollen die Ausfälle begrenzt werden, müssten gewisse Steuerpflichtige stärker belastet werden – in erster Linie Unverheiratete. Welche konkreten Folgen eine allfällige Kompensation der Steuerausfälle für KMU hätte, lässt sich heute nicht sagen.
Die Initiative legt kein konkretes Steuermodell fest. Splitting und alternative Steuerberechnung haben unterschiedliche finanzielle und administrative Folgen. Deshalb lassen sich die Auswirkungen erst genauer beurteilen, wenn die konkrete Umsetzung feststeht. Der Weg dahin dürfte nicht einfach sein, denn genau über solche Fragen hat das Parlament ja schon Jahrzehnte gestritten, ohne eine Einigung zu erzielen. Erst mit der Individualbesteuerung war es möglich, die Heiratsstrafe zu beseitigen.
Bei der gemeinsamen Besteuerung wird das Einkommen der zweitverdienenden Person wegen der Progression stärker belastet. Die Individualbesteuerung senkt diese steuerliche Hürde und setzt damit stärkere Anreize, das Arbeitspensum zu erhöhen.
«genau über solche Fragen hat das Parlament ja schon Jahrzehnte gestritten, ohne eine Einigung zu erzielen.»
Anders als die Initiative gilt sie zudem auch für Kantons- und Gemeindesteuern. Es lohnt sich also mit der Individualbesteuerung eher, eine Arbeit aufzunehmen oder das Pensum zu erhöhen.
Entscheidend scheint mir, dass wir nach 40-jähriger Diskussion endlich eine Lösung haben, mit der die Heiratsstrafe abgeschafft wird. Das wäre mit der Annahme der Volksinitiative wieder infrage gestellt. Ein Nein schafft die nötige Klarheit. Zudem stärkt es die Anreize für Zweitverdienende, eine Erwerbstätigkeit aufzunehmen oder auszubauen.
Interview: Gerhard Enggist
BVG-Mindestzinssatz: Der Bundesrat geht zu weit
Erfolg auf ganzer Linie: Steuerliche Entlastung für Erwerbstätige über das Referenzalter hinaus und gezielte Deregulierung zugunsten der KMU
Gewerbekammer sagt klar NEIN zur unbefristeten Erhöhung der Mehrwertsteuer
SRG-Steuer: Jetzt kommt eine deutliche Entlastung für KMU – gut so
Bürokratieabbau: Entlastungen müssen bei den KMU ankommen
Verkehr ’45: KMU brauchen leistungsfähige Strasseninfrastruktur